
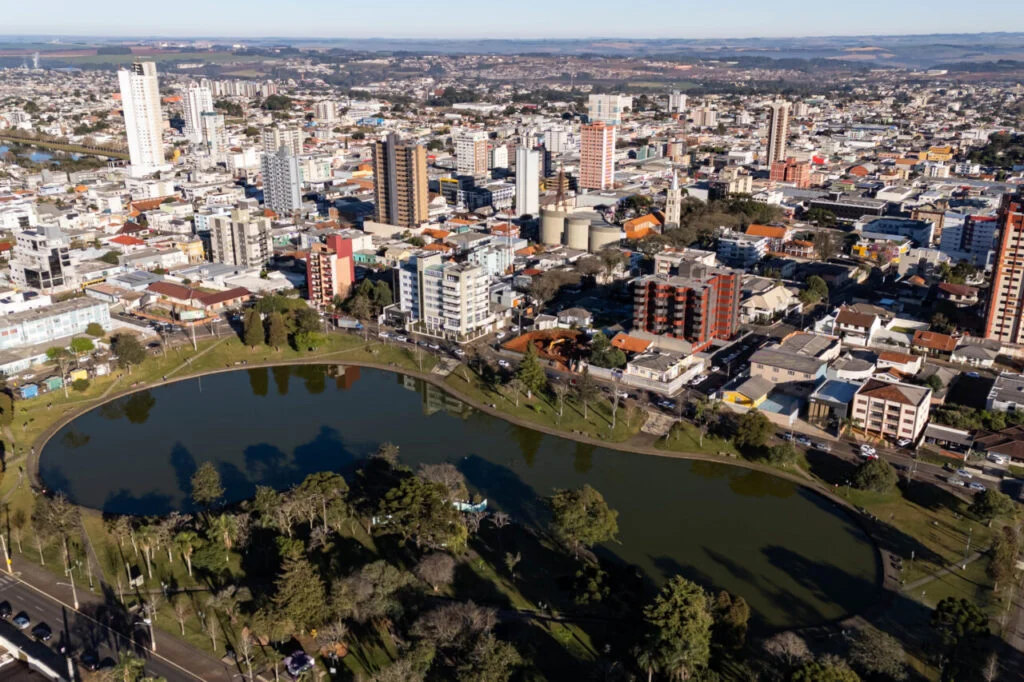
A redução da taxa de juros básica da economia abre espaço para reavaliação do mercado imobiliário de Guarapuava. Compradores com recursos disponíveis encontram condições para negociar preços mais baixos e buscar ganhos com uma possível recuperação do mercado no futuro.
O Banco Central reduziu a taxa Selic para 13,75% ao ano a partir de 17 de setembro de 2026. A mudança influencia a comparação entre deixar dinheiro em aplicações financeiras e investir em imóvel, embora os juros continuem elevados. Juros menores tendem a aliviar o custo do crédito imobiliário e reduzem o ganho de aplicações vinculadas à taxa básica.
Essa queda, porém, não chega automaticamente ao financiamento habitacional: depende das condições que os bancos oferecem, da disponibilidade de recursos e do perfil do comprador.
Quando vale comprar na baixa
Períodos de menor procura podem criar oportunidades para quem tem dinheiro e consegue esperar. Quando a demanda cai, alguns vendedores ficam mais dispostos a oferecer descontos e negociar formas de pagamento.
Em Guarapuava, a avaliação começa comparando imóveis semelhantes no mesmo bairro: preço, metragem, estado de conservação, infraestrutura e quantidade de ofertas ajudam a identificar se o desconto é real. Um imóvel mais barato também pode precisar de reformas, ter pendências documentais ou pouca procura por razões específicas.
A estratégia de comprar abaixo do preço de mercado e vender mais caro produz ganho quando o valor recebido supera o custo total do investimento. Nessa conta entram preço de aquisição, documentação, manutenção, eventual financiamento, tributos e despesas de venda.
O que considerar antes de investir
A necessidade de moradia, comércio, serviços e outras atividades econômicas sustenta a importância do setor ao longo do tempo. O proprietário pode usar o bem, alugá-lo ou buscar revenda futura. Isso não significa que o mercado esteja sempre aquecido: em crises, as vendas caem, os prazos de negociação aumentam e os aluguéis sofrem pressão.
Imóvel é patrimônio concreto, mas sua existência física não garante lucro nem devolução integral do dinheiro aplicado. Na compra direta, a segurança passa por conferir a documentação, avaliar as condições do bem e analisar as obrigações contratuais. Em unidades em construção, é necessário examinar o histórico da incorporadora e as condições de entrega.
Diferente de aplicações bancárias protegidas pelo Fundo Garantidor de Créditos, que cobre até R$ 250 mil por CPF ou CNPJ por instituição, imóveis e fundos imobiliários não têm essa cobertura.
Retorno de aluguel
Um imóvel comprado por R$ 400 mil e alugado por R$ 2 mil mensais geraria R$ 24 mil por ano, o que representa 6% de rendimento bruto anual. O retorno líquido será menor após despesas de manutenção e administração.
A escolha entre imóvel, fundos imobiliários ou aplicações financeiras depende do objetivo, do prazo e da necessidade de acesso rápido ao dinheiro. Quem recebe aluguel assume responsabilidades distintas de quem aplica em título financeiro. Nos fundos imobiliários, negociar cotas é mais simples que vender imóvel, mas não há garantia de preço. No Tesouro Direto, a venda antecipada ocorre pelo valor de mercado.
Mais de Guarapuava
Redação Tudo Acontece Aqui·Expediente·Correções


